
一、財政部1150401新聞稿
個人綜合所得稅誤報死亡親屬免稅額,除補稅外恐遭處罰!
財政部高雄國稅局表示,114年度綜合所得稅結算申報即將展開,請納稅義務人於辦理申報時,務必確認受扶養親屬之生存事實。若親屬已於113年度(含)以前年度死亡,卻仍列報其免稅額,將構成虛報扶養親屬之違章行為。除須補徵稅款外,依法可處所漏稅額2倍以下之罰鍰。
國稅局進一步說明,民眾如果採網路申報綜合所得稅,系統不會提供不得列報免稅額之扶養親屬資料,常見上開誤報原因:
資訊過時:沿用往年申報資料,未及時更新受扶養親屬之死亡資訊。
代為申報:委託他人辦理,未詳加核對內容。
心存僥倖:誤以為國稅局查不到戶政資料,抱著僥倖心理列報前一年度(含)以前已死亡親屬免稅額,以降低適用稅率。
納稅義務人若發現不慎誤報,在稽徵機關尚未進行調查或經人檢舉前,應儘速依稅捐稽徵法第48條之1規定,主動向戶籍所在地國稅局辦理補正並補繳所漏稅款,即可免予處罰。
二、1150408財政部新聞稿
承攬工程已完工,不論是否已收取工程款均應列報收入
財政部南區國稅局表示,114年度營利事業所得稅結算申報即將開始,營利事業於會計期間內所承包之工程如已完工,無論是否已收取工程款均應將工程總價全數列報營業收入,而非以工程款收取時點,作為營業收入認列年度之判斷標準。
該局進一步說明,按所得稅法第22條第1項規定,營利事業之會計基礎,原則應採權責發生制。又營利事業所得稅查核準則第24條第4項規定,營利事業承包工程之完工,指實際完工而言,實際完工日期之認定,應以承造工程實際完成交由委建人受領之日期為準,如上揭日期無法查考時,其屬承造建築物工程,應以主管機關核發使用執造日期為準,其屬承造非建築物之工程者,應以委建人驗收日期為準。倘工程已完工而部分工程款因發包商延遲給付尚未收取,核屬公司應收款項,應認列收入。
該局舉例說明,轄內甲公司為營造業者,於111年12月承包A機關整建工程,於112年度營利事業所得稅結算申報時列報為未完工程,惟經該局調閱工程合約及完工驗收資料,查得該工程已於112年10月完工並經A機關完成驗收,雖於113年收取尾款200餘萬元,惟依上開規定,甲公司應將該尾款併同申報於112年度營業收入,甲公司漏報該筆尾款,除補稅外並處以罰鍰。
營利事業承包工程,如已完工,無論是否已收取工程款,均應列報為完工年度營業收入,申報營利事業所得稅,以免因漏報而遭補稅處罰。
三、財政部1150409新聞稿
旅客受託攜帶商品或樣品入境,應主動向海關申報,以免受罰
高雄關表示,業者報運進口高科技產品或樣品,因體積微小,常委由所屬職員以旅客身分隨身攜帶入境。惟邇來發現有旅客受託攜帶公司貨品入境時,因不諳規定,疏忽誤走綠線檯,未經由「紅線(應申報)檯」向海關申報,致貨品未經查驗即攜入國境,違反海關緝私條例相關規定而遭受處罰。
高雄關進一步說明,我國實施入境旅客紅綠線通關制度,入境旅客攜帶貨品須以廠商名義辦理進口報關,縱使於入境前廠商已向海關預先申報進口報單,受託旅客仍應至紅線檯向海關申報,並申請查驗,經海關查驗無訛後放行,旅客始得提領貨物,切勿直接由「綠線(免申報)檯」通關入境。
高雄關呼籲,廠商如有委託旅客攜帶貨物入境,應善盡告知義務,事先提醒旅客入境應主動由紅線檯通關,倘旅客對於所攜帶行李物品應否申報存有疑義時,亦可於入境紅線檯向海關洽詢,以免違規受罰。
四、1150409財政部新聞稿
營利事業取得保險理賠收入,應依法計算所得申報,避免漏報受罰
財政部中區國稅局豐原分局說明,營利事業如因事故取得保險理賠款,應先釐清其性質。凡屬補償自身損失之理賠收入,應列帳申報;如屬職災或其他事故代為支付醫療費用或賠償金等情形,應備妥和解書、領取收據等相關證明文件,核實入帳。
該分局舉例說明,甲公司辦理113年度營利事業所得稅結算申報時,列報災害損失。經查核發現,該公司當年度有因火災取得之保險理賠收入,雖已申報相關損失,但未將保險理賠收入列入申報,致漏報當年度所得,依法應補稅處罰。
營利事業如發現以往年度有短漏報情形,應儘速依規定自動補報補繳。凡屬未經檢舉、未經稽徵機關或財政部指定之調查人員進行調查前,自動補報並補繳所漏稅款及加計利息,依稅捐稽徵法第48條之1規定免予處罰。
五、財政部1150414新聞稿
農用農地免繳贈與稅攻略,對象才是關鍵
財政部臺北國稅局說明,依遺產及贈與稅法(下稱遺贈稅法)第20條第1項第5款規定,作農業使用之農業用地及其地上農作物,贈與民法第1138條所定繼承人,其土地及地上作物價值全數不計入贈與總額,免予課徵贈與稅。其所謂「民法第1138條所定繼承人」,包含贈與人之配偶、直系血親卑親屬、父母、兄弟姊妹及祖父母等特定對象。換言之,將作農業使用之農業用地贈與他人,受贈人與贈與人之關係需符合遺贈稅法所規定之對象,始有免徵贈與稅之適用。
該局舉例說明,甲君未婚且無子女,考量年事漸長,想要預先安排財產分配,於115年1月間將名下1筆作農業使用之農業用地贈與平日照顧自己生活之姪子乙君。該農業用地雖取得作農業使用證明書,惟受贈對象姪子乙君,非民法第1138條規定之繼承人,不符合上開遺贈稅法規定,因此仍應將該筆農地公告現值新臺幣(下同)2,000萬元計入贈與總額,並繳納贈與稅1,756,000元〔(2,000萬元—244萬元)*10%〕;倘甲君將該農業用地贈與其弟弟丙君,則符合規定,可不計入贈與總額,並免徵贈與稅。
納稅義務人贈與作農業使用之農業用地時,受贈人需為民法第1138條所定繼承人,始有免徵贈與稅之適用。
六、1150417財政部新聞稿
賣免稅商品不等於免開立統一發票
營業人誤認為銷售免徵營業稅的貨物或勞務,即可免開統一發票,其實是錯誤觀念,「免徵營業稅」和「免開統一發票」適用法規大不相同。
財政部南區國稅局表示,營業人銷售符合加值型及非加值型營業稅法(下稱營業稅法)第8條規定的貨物或勞務,即可免徵營業稅,但是需同時符合統一發票使用辦法第4條規定,才得免用或免開統一發票。舉例說明,營業人銷售營業稅法第8條第1項第27款規定的肥料,可以免徵營業稅,但因該項貨物不是統一發票使用辦法第4條規定得免用或免開立統一發票之項目,所以營業人仍須開立統一發票交付買受人。
使用統一發票營業人銷售免徵營業稅的貨物或勞務,應注意開立統一發票的相關規定,如果不小心將屬於應開立統一發票項目漏未開立,經稽徵機關查獲時,將依稅稽徵法第44條規定處罰。
七、財政部1150417新聞稿
營業人出租財產收取押金,應計算押金利息,並開立統一發票報繳營業稅
財政部臺北國稅局表示,營業人出租財產收取押金,應計算押金利息,並開立統一發票報繳營業稅。
該局說明,營業人將不動產及機器設備等財產出租所收取之押金,應於每月底按該年1月1日郵政定期儲金1年期固定利率計算押金利息(不滿1個月者不計),並開立統一發票交付承租人及報繳營業稅;但收取押金計息金額零星者,可改為按年計算押金利息,並於首月按全年之押金利息開立統一發票報繳營業稅,以簡化開立統一發票及報繳手續。
該局舉例說明,設備廠商甲公司115年1月1日出租工程機具與建築業者乙公司,收取押金新臺幣(下同)80萬元,該年1月1日郵政定期儲金1年期固定利率為1.725%,按月計算之押金利息為1,150元(800,000元*1.725%/12月),甲公司應於每月底開立銷售額1,095元及稅額55元〔1,150元/(1+5%)*5%〕之三聯式統一發票交付乙公司並報繳營業稅;甲公司亦可改為按年計算押金利息,於115年1月按全年之押金利息13,800元(800,000元*1.725%),開立銷售額13,143元及稅額657元〔13,800元/(1+5%)*5%〕之三聯式統一發票交付乙公司並報繳營業稅。
該局提醒,營業人如有出租財產收取押金,未依規定計算押金利息致短漏開統一發票者,在未經檢舉、未經稽徵機關或財政部指定之調查人員進行調查前,自動向所在地國稅局分局、稽徵所或服務處補報並補繳所漏稅款者,得依稅捐稽徵法第48條之1規定,加計利息免予處罰。
八、財政部1150421新聞稿
修正發布「房地合一課徵所得稅申報作業要點」
財政部於今(21)日修正發布「房地合一課徵所得稅申報作業要點」(以下簡稱本要點),綜整外界意見,適度放寬本要點部分規定,並自今日生效。修正重點如下:
(1) 修正防杜避稅規定之股權價值認定方式
110年7月1日起實施之房地合一稅2.0,為防杜股東藉形式移轉股權而實質轉讓我國境內房地,於所得稅法第4條之4第3項明定,個人及營利事業交易其直接或間接持有股份或出資額(以下合稱股權)過半數之國內外營利事業股權,該被投資營利事業股權之價值50%以上係由中華民國境內之房屋、土地(以下合稱房地)所構成者,該交易視同房地交易。
上開判斷被投資事業股權價值50%以上係由我國境內房地所構成,係以交易股權時被投資事業之境內房地價值為分子,分母則以該事業經會計師查核簽證財務報告之「淨值」或交易日之資產「淨值」認定。為使該比率計算更為合理,參考國際間規定,增訂該事業如可合理客觀衡量其全部財產價值(例如會計師按實價查核簽證資料)者,該「分母」得以各項資產時價總額認定。
(2) 修正防杜避稅規定適用範圍
基於上開股權交易視為房地交易規定係自110年7月1日起實施,又房地合一稅係適用於105年1月1日以後取得之房地,爰參酌上開日出條款立法意旨,放寬將股東交易110年6月30日以前取得之被投資事業股權(下稱舊股權),其交易所得中屬該事業持有104年12月31日以前取得之房地(即舊制房地)價值占境內全部房地價值之比例部分,排除適用房地合一稅。舉例說明,A公司持有子公司100%股權且均為110年6月30日以前取得之舊股權,A公司近日出售子公司股權時,該子公司股權價值50%以上係因持有我國境內房地,且全部為104年以前取得之舊制房地,依修正後規定,A公司出售股權之所得不適用所得稅法第4條之4第3項規定。(詳釋例)
(3) 綜整納入現行相關解釋函令
彙整財政部已發布之解釋函令納入規範,例如定明配偶相互贈與、連續繼承等方式取得房地之取得日、持有期間計算;獨資資本主或合夥組織合夥人與地主合作興建取得之房地於5年內交易,得適用20%稅率課稅;營利事業實際從事興建因故未能擔任起造人,提示相關證明經查核屬實者,得適用合併計稅規定等。
財政部進一步表示,上開放寬營利事業得以各項資產時價計算股權價值,及舊股權交易得按舊制房地占比排除適用房地合一稅等相關有利於納稅義務人之規定,未核課確定案件均可適用。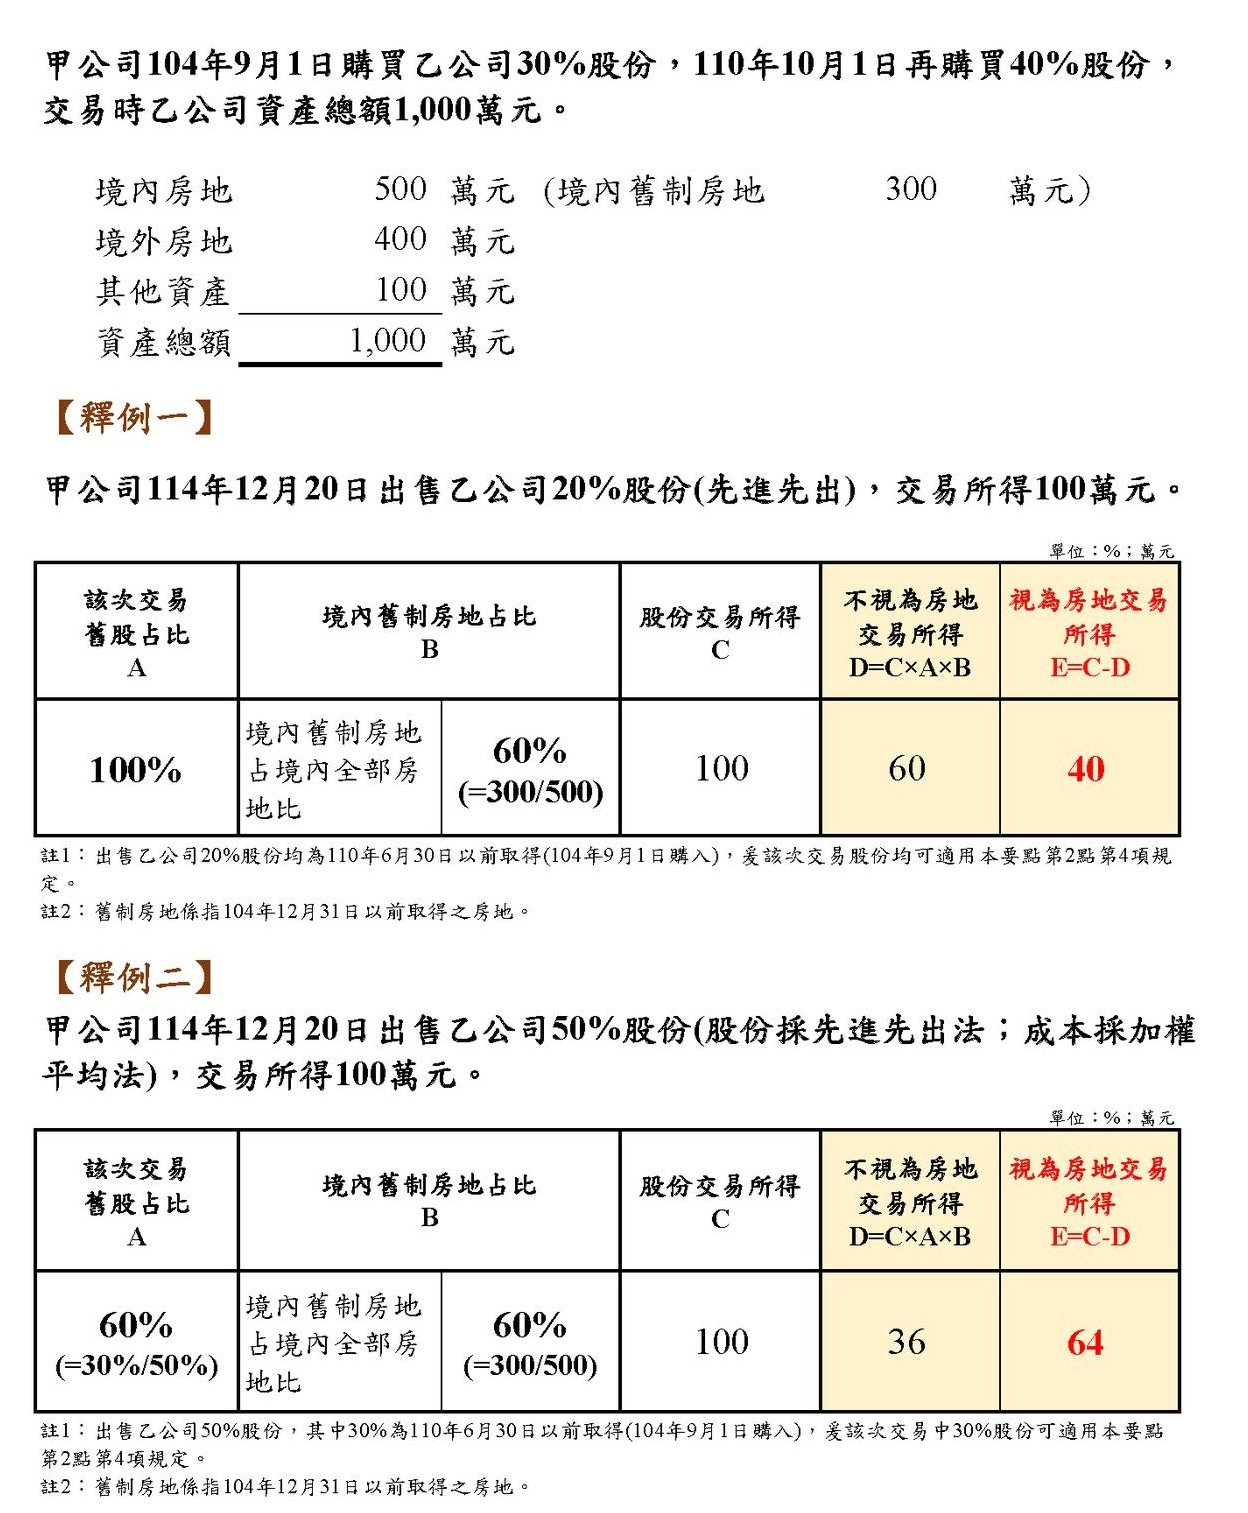
九、1150422財政部新聞稿
營利事業或機關團體給付境外電商之跨境電子勞務所得,應依規定辦理扣繳及申報
財政部臺北國稅局表示,營利事業或機關團體給付境外電商之電子勞務所得,應於給付時扣繳稅款,並於代扣稅款之日起算10日內向國庫繳清稅款及同時向主管稽徵機關申報扣繳憑單,以免遭受處罰。
該局指出,因應網路時代潮流,營利事業利用國外社群網站刊登廣告促銷業務與日俱增,依財政部107年1月2日台財稅字第10604704390號令規定,外國營利事業利用網路或其他電子方式提供即時性、互動性、便利性及連續性之電子勞務(例如線上遊戲、線上影劇、線上音樂、線上視頻、線上廣告等)予我國境內買受人,其報酬為中華民國來源收入。如國內營利事業或機關團體向國內無固定營業場所或營業代理人之外國營利事業購買前述電子勞務,屬所得稅法第88條規定扣繳範圍,買受人即為扣繳義務人,除應於給付價款時,按給付額或核定適用之淨利率及境內利潤貢獻程度計算之所得額扣繳20%稅款外,並應依同法第92條第2項規定,於代扣稅款之日起算10日內向國庫繳清,並開具扣繳憑單,向主管稽徵機關申報。如有違反規定,即使在稽徵機關查獲前已自動補報,仍將依同法第114條第2款規定處罰。
該局舉例說明,甲公司透過FB社群網站刊登商品促銷廣告,於114年12月4日給付該境外電商廣告費時,已依規定扣取稅款新臺幣30,000元,惟未於同年12月13日以前向主管稽徵機關申報扣繳憑單,甲公司雖於同年12月31日已自動補申報,仍遭按扣繳稅額處3%罰鍰。
營利事業或機關團體如有給付境外電商所得,應依規定扣取稅款,並將所扣稅款向國庫繳清及申報扣繳憑單。